

迪拜2026年4月房地产市场
导语:
2026年4月,迪拜楼市在一季度整体呈量缩价稳、结构优化、韧性凸显的特征。
期房持续主导市场、现房逐步企稳,土地低位修复、租赁稳中有升,叠加签证放宽、地铁金线落地等利好,市场正从短期波动走向成熟稳健,全球资产配置价值持续强化。
1
市场总览:市场稳健,价值底盘稳固
2026年4月,迪拜房地产市场整体呈现低位修复、价格稳健、结构分化、核心资产韧性突出的特征。成交量阶段性回调,但价格与租金维持高位运行。在持续优化的政策环境与供需关系保持良性匹配的背景下,迪拜依然是全球资产配置的重要目的地。
2
宏观环境:政策加码,长期支撑强劲
4 月多重利好落地,持续夯实迪拜楼市基本面:
签证门槛再放宽:单一业主持有房产取消最低价值要求,多人持有每人份额≥40 万迪拉姆即可办 2 年投资者签证,海外置业更便捷。
地铁金线获批:总投资340 亿迪拉姆,42 公里串联 15 大核心区,覆盖 150 万人口,沿线物业价值有望提升20%。
经济与产业强势:阿联酋创业环境全球五连冠、跻身全球 AI 核心枢纽、写字楼空置率将至0.7%,人口与企业持续流入,夯实房产需求底座。
3
销售市场:期房强势,公寓别墅分化明显
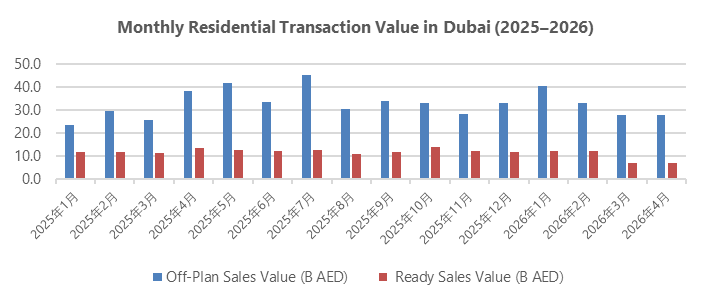
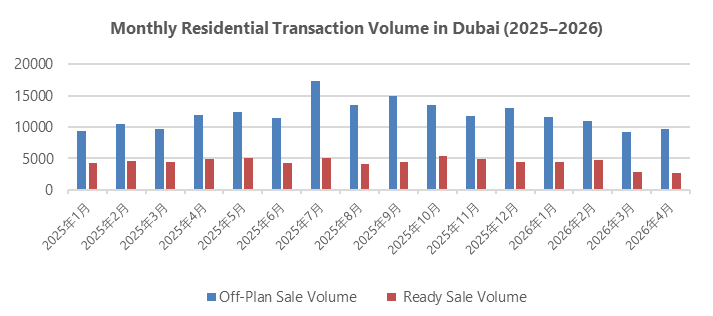
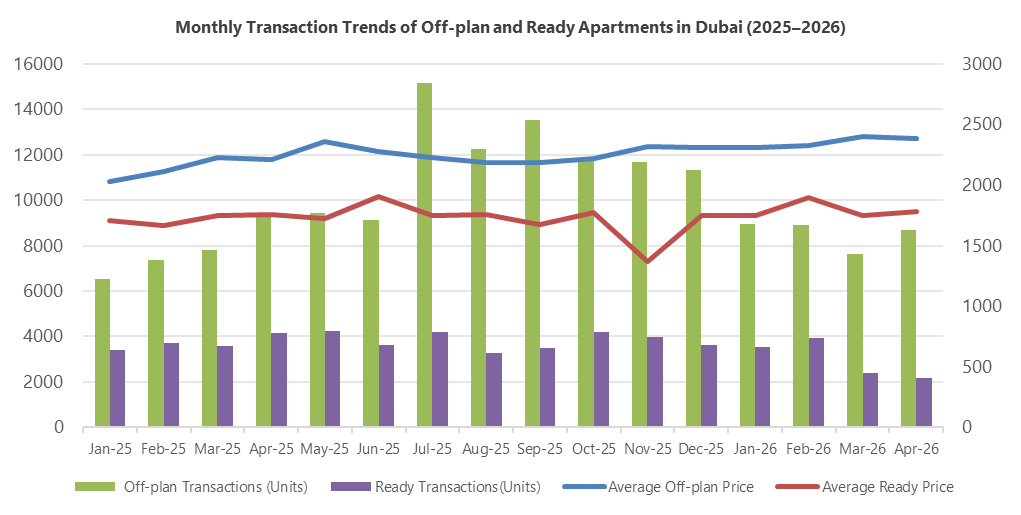
4月迪拜住宅总成交12385套,成交额约347亿迪拉姆。期房成交9693套,占比近78%,均价2253迪拉姆/平方英尺,环比上涨7.1%;现房成交2692套,环比、同比均明显回落,均价1842迪拉姆/平方英尺,环比小幅下调,市场信心稳固。
区域成交 TOP10
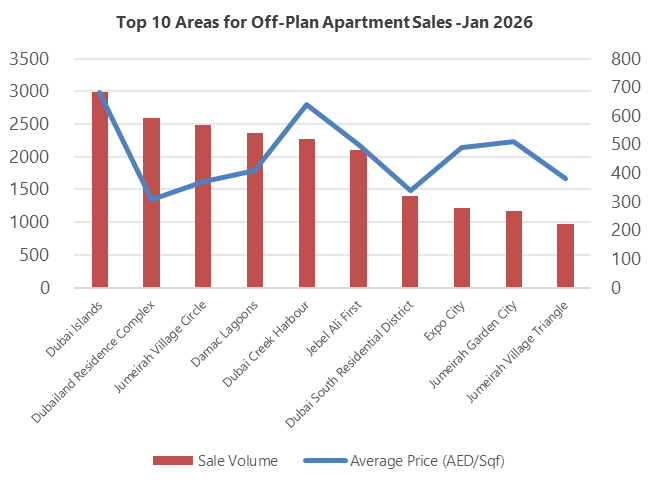
期房公寓:4月期房公寓成交8685套,环比回升约14%,均价2385迪拉姆/平方英尺,同比上涨约8%。一方面由Dubailand Residence Complex、JVC、Damac Lagoons等板块承接大规模走量成交,另一方面由Dubai Islands、Dubai Creek Harbour、Expo City等高价值区域贡献大额资金,市场结构保持分层且热度稳定。
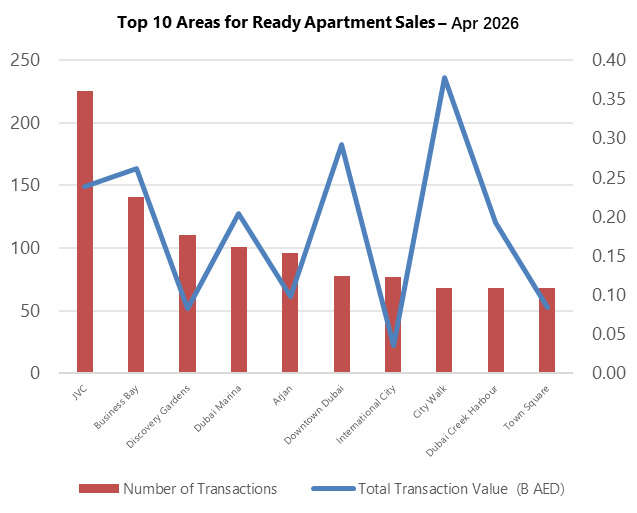
现房公寓:4月现房公寓成交2180套,同比下降47.51%,均价1781迪拉姆/平方英尺,环比小幅回升。外围成熟板块以走量为主,JVC以225套位居成交套数首位,Business Bay、Dubai Marina、Downtown Dubai等核心区域凭借高单价支撑成交金额,高性价比社区承接刚需与投资需求。
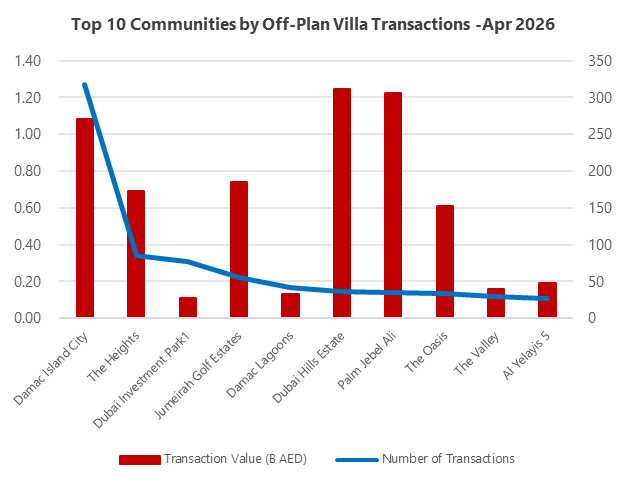
期房别墅:4月期房别墅成交1008套,同比下降61.66%,均价1995迪拉姆/平方英尺,环比上涨12.55%。大盘项目主导成交,Damac Island City以317套遥遥领先,Dubai Hills Estate、Palm Jebel Ali成交金额居前;The Oasis、Jumeirah Golf Estates等高端社区单价领跑,豪宅属性稳固。
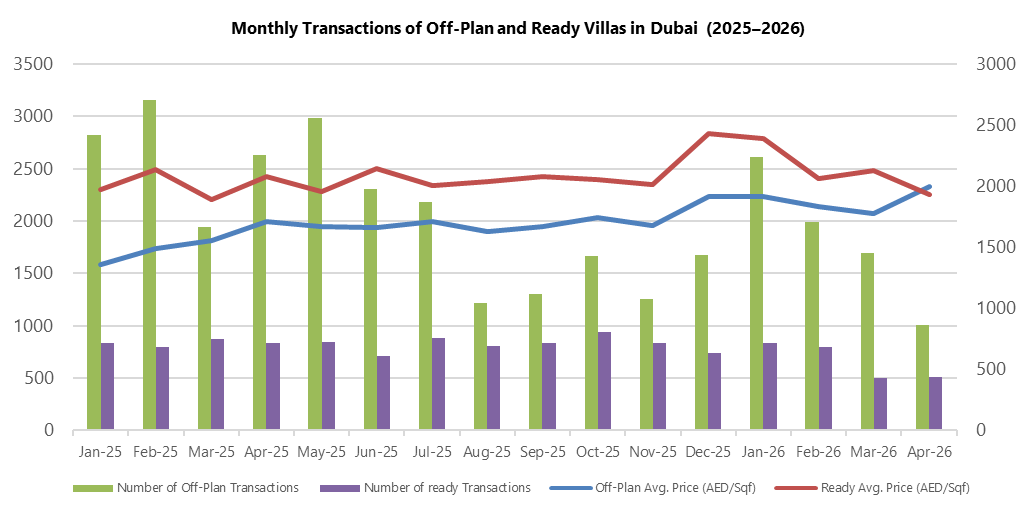
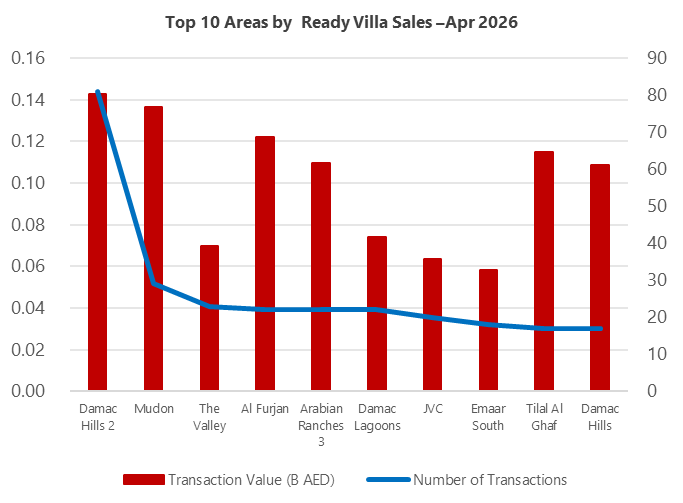
现房别墅:4月现房别墅成交512套,同比下降38.54%,均价1931迪拉姆/平方英尺,环比下降9.13%。成熟社区流动性突出,Damac Hills 2以81套成为成交主力,Mudon、Al Furjan、Tilal Al Ghaf等改善型社区价格坚挺,核心高端别墅区价值稳固。
开发商成交 TOP10
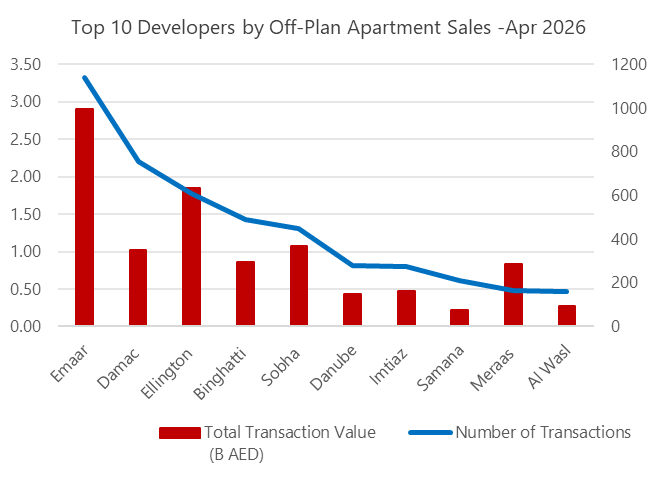
期房公寓:成交量方面,Emaar以1139套位居第一,品牌号召力与产品去化能力突出;成交金额方面,Emaar同样以29亿迪拉姆领跑,Ellington、Sobha凭借高端产品位列前茅,Meraas以高单价占据高端市场。
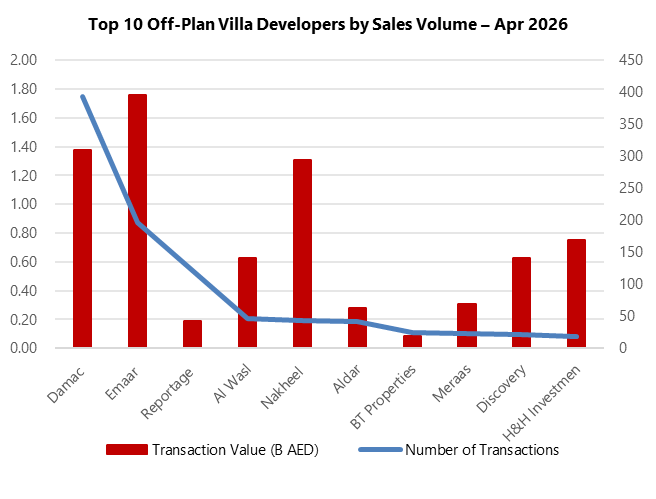
期房别墅:成交量方面,Damac以393套领先,中端大盘别墅持续走量;成交金额方面,Emaar以17.6亿迪拉姆排名第一,Nakheel、H&H Investment单价显著偏高,稀缺别墅资产溢价能力突出。
4
土地市场:低位修复,核心稀缺撑价
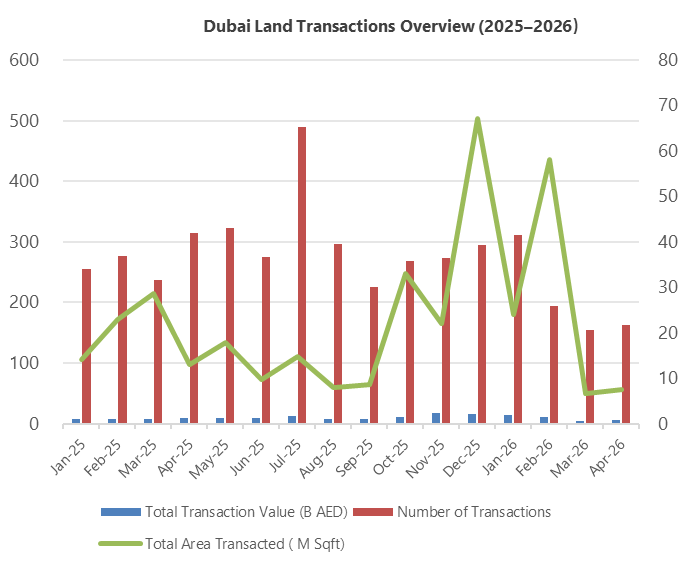
土地市场从3月低位小幅回升,4月土地成交总额55.2亿迪拉姆,环比增长约35%,成交162宗,仍处阶段性低位。市场呈外围放量、核心撑价格局,Jebel Ali Hills、Meydan One、Nad Al Hamar等外围及产业片区贡献主要成交宗数;Palm Jebel Ali、Umm Suqeim First、Al Jadaf、Business Bay等核心稀缺区域合计贡献大额成交额,优质地块价值坚挺,开发商拿地更趋理性谨慎。
5
租赁市场:量稳价平,续租需求主导
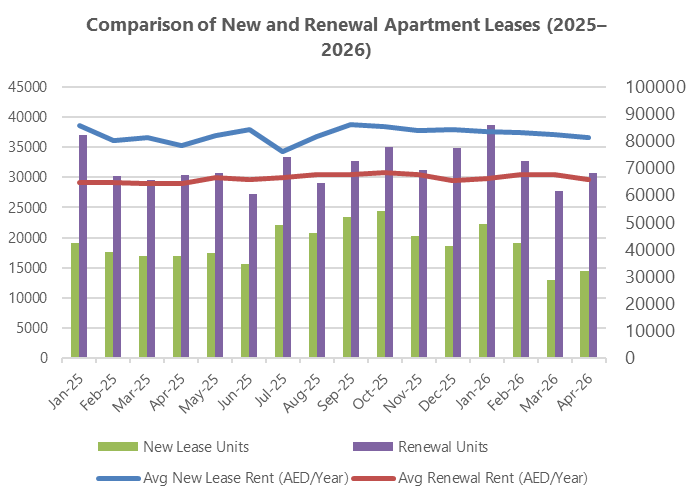
租赁市场活跃度环比修复,租金整体保持坚挺,出租率与租户留存率维持高位。 公寓新签年均租金81216迪拉姆,续签租金65860迪拉姆,新签14413套、续签30735套,续租需求占主导。成熟社区走量、核心区高价,租赁需求与收益稳定。
区域成交 TOP15
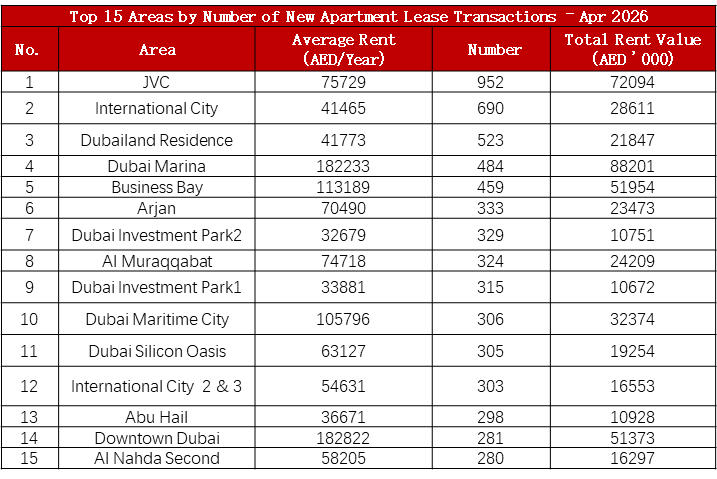
公寓新签租赁成交区域:JVC、International City、Dubailand Residence成交量领先,Dubai Marina、Downtown Dubai新签年均租金位居前列,核心区租金天花板显著。
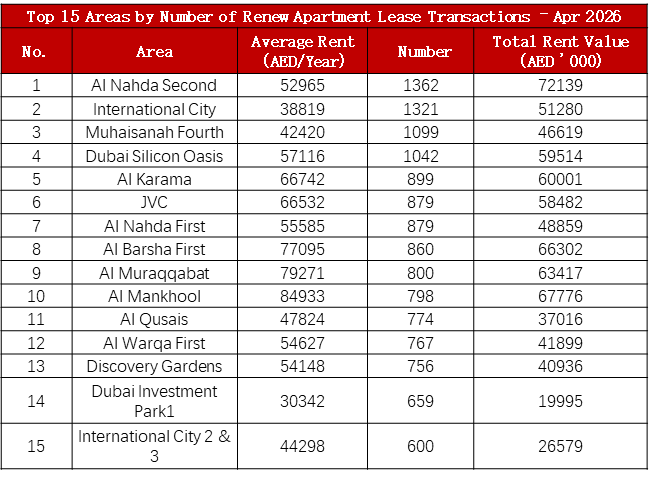
公寓续签租赁成交区域:Al Nahda Second、International City、Muhaisanah Fourth等成熟居住区稳居前列,存量租客稳定,性价比社区续租需求旺盛。
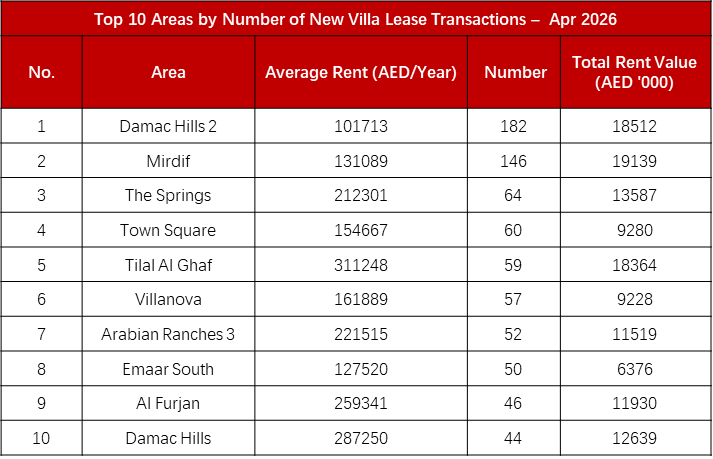
别墅新签租赁成交区域:Damac Hills 2、Mirdif成交量居前,高性价比成熟社区承接主流租赁需求;Tilal Al Ghaf、Damac Hills租金表现突出。
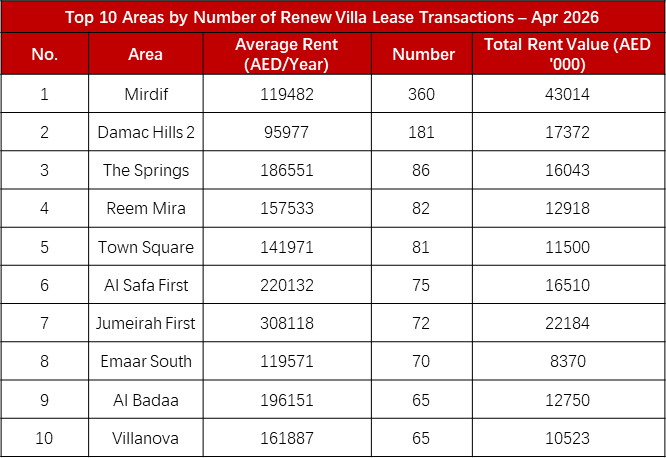
别墅续签租赁成交区域:Mirdif以360宗绝对领先,Jumeirah First、Al Safa First年均租金高位运行,核心别墅区租金支撑力强劲。
6
市场总结:短期波动,长期配置窗口
4月的迪拜楼市,政策支撑、供给充足、全球资本持续流入的逻辑不变,核心资产具备极强的价格韧性。当前正是布局核心区位与优质物业的窗口期,迪拜房产依旧稳健可靠,是全球资产配置的优选标的。
[ END ]