

迪拜2026年3月房地产市场
导语:
2026年3月,迪拜楼市交出了怎样的答卷?
在经历了一季度的政策博弈后,市场给出了“量缩价稳”的理性回应。
虽然成交量回落,但核心资产价格坚挺,租金逆势上涨。
这不仅是短期的调整,更是市场走向成熟的标志。
01
市场总览:短期降温,价值韧性依旧
2026年3月,迪拜房地产市场整体呈现节奏调整、价格稳健、结构分化、核心资产韧性突出的特征。成交量阶段性回调,但价格与租金维持高位运行。在持续优化的政策环境与供需关系保持良性匹配的背景下,迪拜依然是全球资产配置的重要目的地。
02
宏观环境:政策加持,开发热度持续
3 月迪拜推出10 亿迪拉姆经济稳市措施,Dubai South 落地20 亿迪拉姆大型住宅项目,共享住房监管进一步规范。2026 年 Q1 建筑许可同比增长12%,建面同比增长48%,开发节奏稳健,长期支撑强劲。
03
销售市场:期房主导,量缩价稳
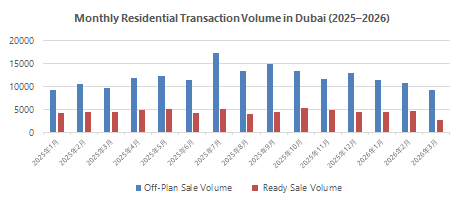
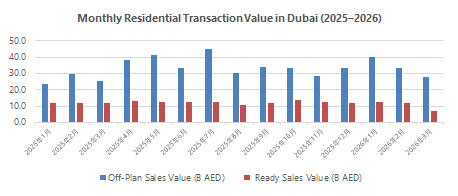
3 月住宅成交12046 套,成交额约350 亿迪拉姆。期房成交9256 套(占比近 80%),均价2104 迪拉姆 / 平方英尺,环比微涨;现房成交回调,整体均价维持2053 迪拉姆 / 平方英尺高位,市场信心稳固。
区域成交 TOP10
期房公寓:期房公寓市场一方面由 Dubailand、JVC、Dubai South 等板块承接大规模成交,另一方面由 Dubai Islands、Business Bay、Sobha Hartland 2 等高价值区域贡献资金量,市场结构保持分层但整体热度稳定。
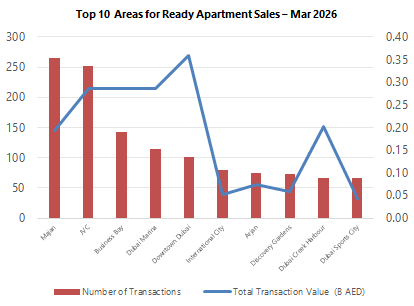
现房公寓:外围板块走量为主,Majan、Jumeirah Village Circle(JVC)分别以 265 套、252 套位居成交套数前两位,高性价比社区承接刚需与投资需求。
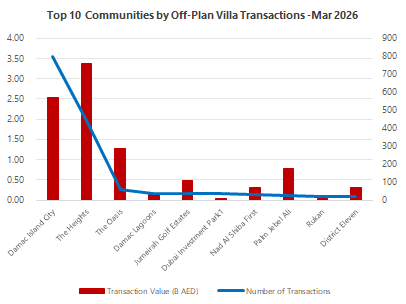
期房别墅:大盘项目主导成交,Damac Island City 以 801 套遥遥领先,The Heights 成交金额居首;The Oasis、Palm Jebel Ali 等高端社区单价领跑,豪宅属性稳固。
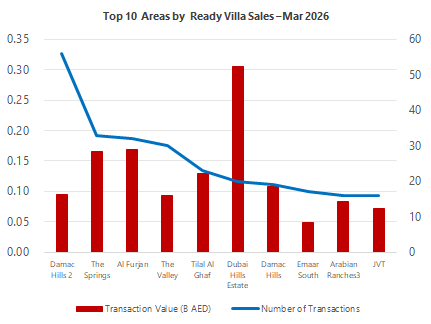
现房别墅:成熟社区流动性强,Damac Hills 2 以 56 套成为成交主力,Dubai Hills Estate 均价达 3207 迪拉姆 / 平方英尺,核心高端别墅区价值坚挺。
开发商成交 TOP10
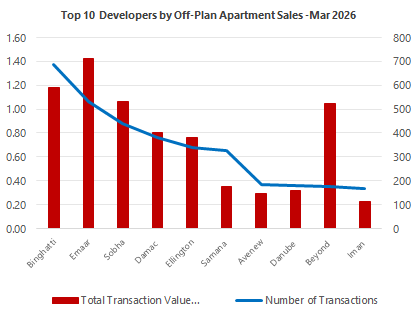
期房公寓:成交量方面,Binghatti 以 686 套位居第一,高周转产品去化能力突出;成交金额方面,Emaar 以 14.2 亿迪拉姆领跑,高端大户型产品市场认可度极高;另外,Beyond 均价达 4358 迪拉姆 / 平方英尺,套均总价约 600 万迪拉姆,牢牢占据高端市场。
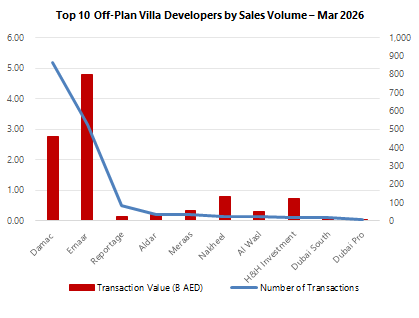
期房别墅:成交量方面,Damac 以 865 套领先,中端大盘别墅持续走量;成交金额方面,Emaar 以 47.8 亿迪拉姆排名第一,高总价产品吸金能力强劲;另外,Nakheel、H&H Investment 等单价显著偏高,稀缺别墅资产溢价能力突出。
04
土地市场:阶段性调整,核心地块抗跌
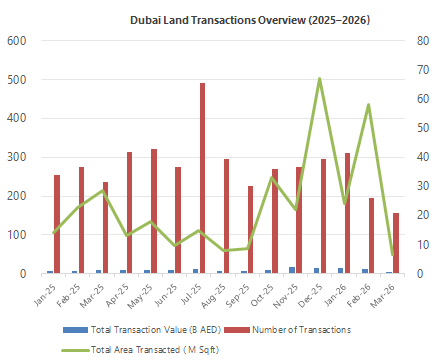
土地市场成交降至近 15 个月低位,总额40.9 亿迪拉姆。市场呈内稳外走格局,核心撑价、外围放量,外围产业片区贡献主要成交量,Al Sufouh 等核心区域合计贡献 33% 成交额,稀缺地块价值坚挺。
05
租赁市场:量缩租稳,回报稳定
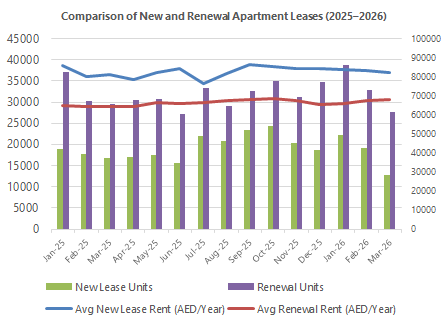
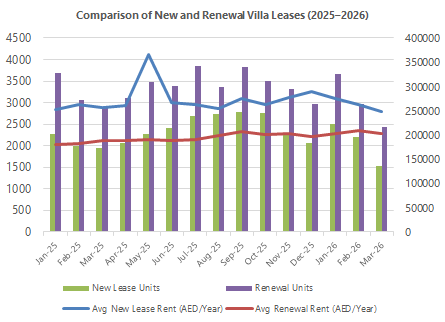
租赁市场活跃度回落但租金坚挺,公寓新签年均租金82424 迪拉姆,续签租金同比 增长5.7%;别墅租赁因高端产品占比提升,租金小幅上涨。成熟社区走量、核心区高价,租赁需求与收益稳定。
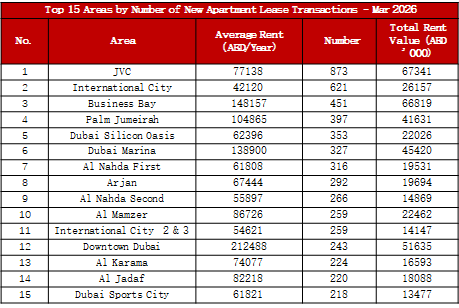
区域成交 TOP15
公寓新签租赁成交区域:
JVC、International City、Business Bay 成交量领先,Downtown Dubai 新签年均租金高达 212488 迪拉姆,核心区租金天花板显著;
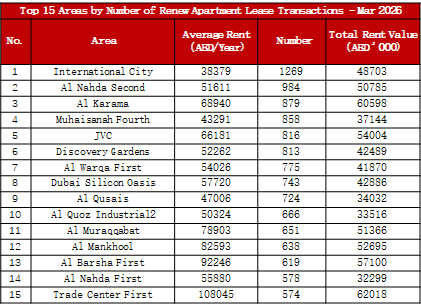
公寓续签租赁成交区域:
International City、Al Nahda Second、Al Karama 等成熟居住区稳居前列,存量租客稳定,性价比社区续租需求旺盛。
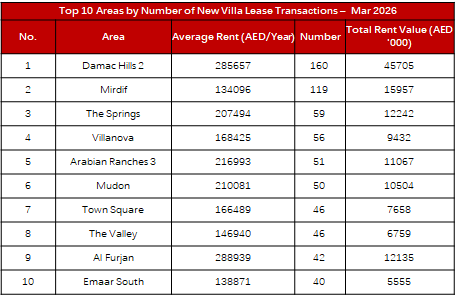
别墅新签租赁成交区域:
Damac Hills 2、Mirdif 成交量居前,高性价比成熟社区承接主流租赁需求;
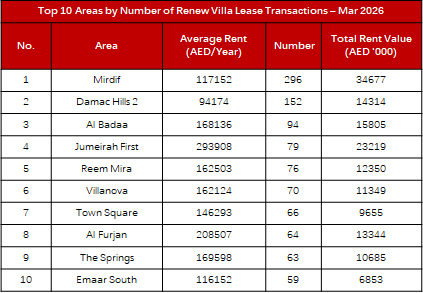
别墅续签租赁成交区域:
Mirdif 以 296 宗绝对领先,Jumeirah First 年均租金近 29.4 万迪拉姆,核心别墅区租金支撑力强劲。
06
市场总结:短期波动,长期配置窗口
3 月迪拜楼市处于温和调整期,但政策支撑、供给充足、全球资本持续流入的逻辑不变,核心资产具备极强的价格韧性。当前正是布局核心区位与优质物业的窗口期,迪拜房产依旧稳健可靠。
[ END ] .