

2026年开篇,迪拜房地产再启上行通道
2026 年开年首月,迪拜房地产市场延续 2025 年强劲势能,以 “期房放量、现房稳价、租赁稳健” 为核心特征,土地市场高位运行彰显开发信心,各细分领域呈现鲜明结构性分化,为全年市场奠定坚实基础。这份开年成绩单,既印证了迪拜楼市的长期吸引力,也为置业者和投资者指明了核心方向。
01经济强支撑,市场信心足
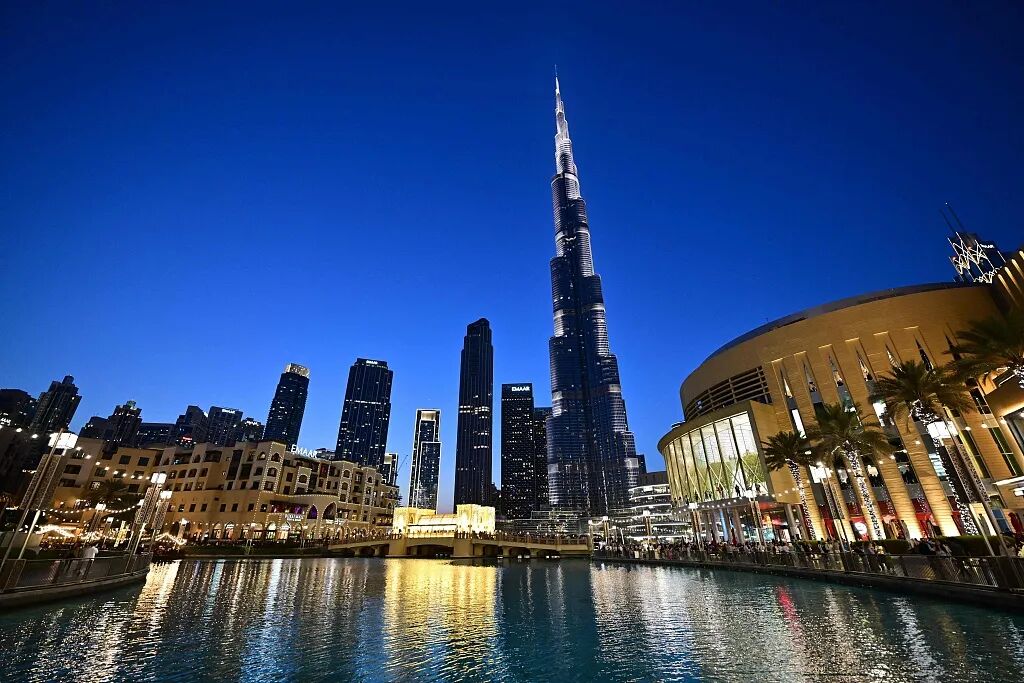
2025 年迪拜房地产市场的爆发式增长为开年蓄力:全年销售额同比大涨 30.64% 达 6824.9 亿迪拉姆,交易宗数同比增长 18.82% 至 21.49 万宗。强劲表现背后,是迪拜硬核经济基本面:2025 年阿联酋吸引外商直接投资超 450 亿美元(同比近增 50%),新增企业 7.18 万家,国际教育集群学生人数突破 3.85 万,人口与产业双轮驱动,为楼市注入持续需求。
02期房放量走量,现房稳价抗跌
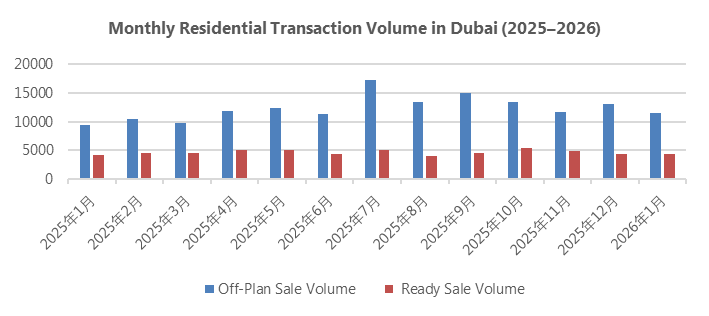
1 月住宅市场呈现鲜明分化,精准匹配不同置业需求:
1期房
成交量 11538 套(同比 + 23.5%),成交面积与金额环比分别增长 27%、22%,年初集中推盘下以量换价,均价环比微降 3.8%;但同比来看,面积、金额、均价均实现显著增长,需求动能强劲。
2现房
成交量 4392 套(同比 + 3%),成交规模基本持平,均价环比上涨 0.5%,同比涨幅达 11%,自住与长期持有需求支撑优质现房价格韧性凸显。
3产品结构
公寓以 1-2 房期房为成交主力(占比 62%),兼顾首置与投资;别墅市场向大户型升级,4-5 房期房贡献近 70% 套数,高端改善需求主导。
03双轨运行,开发端信心爆棚
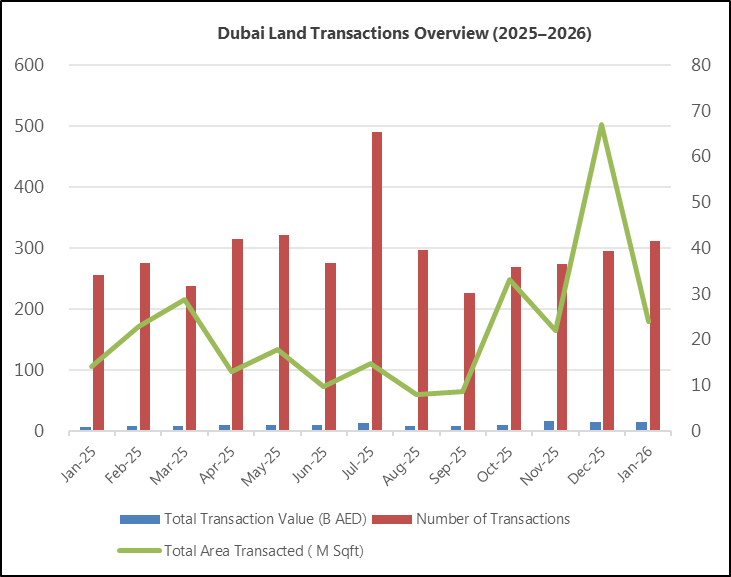
1 月土地市场高位运行,成交金额 148.4 亿迪拉姆(同比 + 108%),成交宗数 312 宗(同比 + 22%),开发商拿地意愿强烈:
外围片区(Dubai South、DIP 等)以 150-300 AED/Sqf 的低地价规模化补库存,聚焦住宅与产业配套开发;
核心区域(Umm Suqeim、Palm Jumeirah 等)稀缺地块单价高达 3000-8000+ AED/Sqf,溢价显著;
用地策略分化,高容积率地块控成本、低容积率地块押注稀缺价值,双轨格局清晰。
04续租成压舱石,需求稳中有升
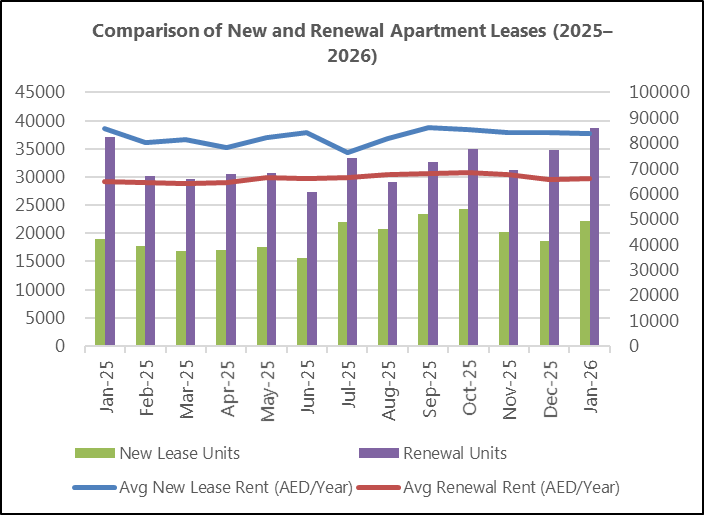
租赁市场以 “续租主导” 为核心特征,刚需与家庭型需求筑牢基本盘:
公寓:新签租赁量升价稳,成交套数 22194 套(同比 + 16.6%),均价环比微降 0.8%;续租套数 38694 套(同比 + 4.3%),均价同比 + 1.9%,租户锁定成本意愿强烈。
别墅:新签均价高位回调 4.8%,但成交套数同比 + 10%;续租均价同比 + 12.1%,套数环比 + 23.9%,成熟社区租户稳定性强。
户型上,公寓 1-2 房、别墅 3-4 房为成交主力,区域上呈现 “新签向外、续租向内” 的双轨结构。
2026 年迪拜楼市已进入 “精选时代”,核心机会集中在:
产品端:期房聚焦高性价比刚需户型,现房紧盯核心区优质资产;
区域端:外围片区承接规模化需求,核心滨水板块凸显稀缺价值;
租赁端:成熟社区续租需求稳定,长期租赁回报可期。